Управленческий баланс
Что есть у компании и кому она должна – на конец каждого месяца
👤 Финансисту, собственнику⏱ 5 минут
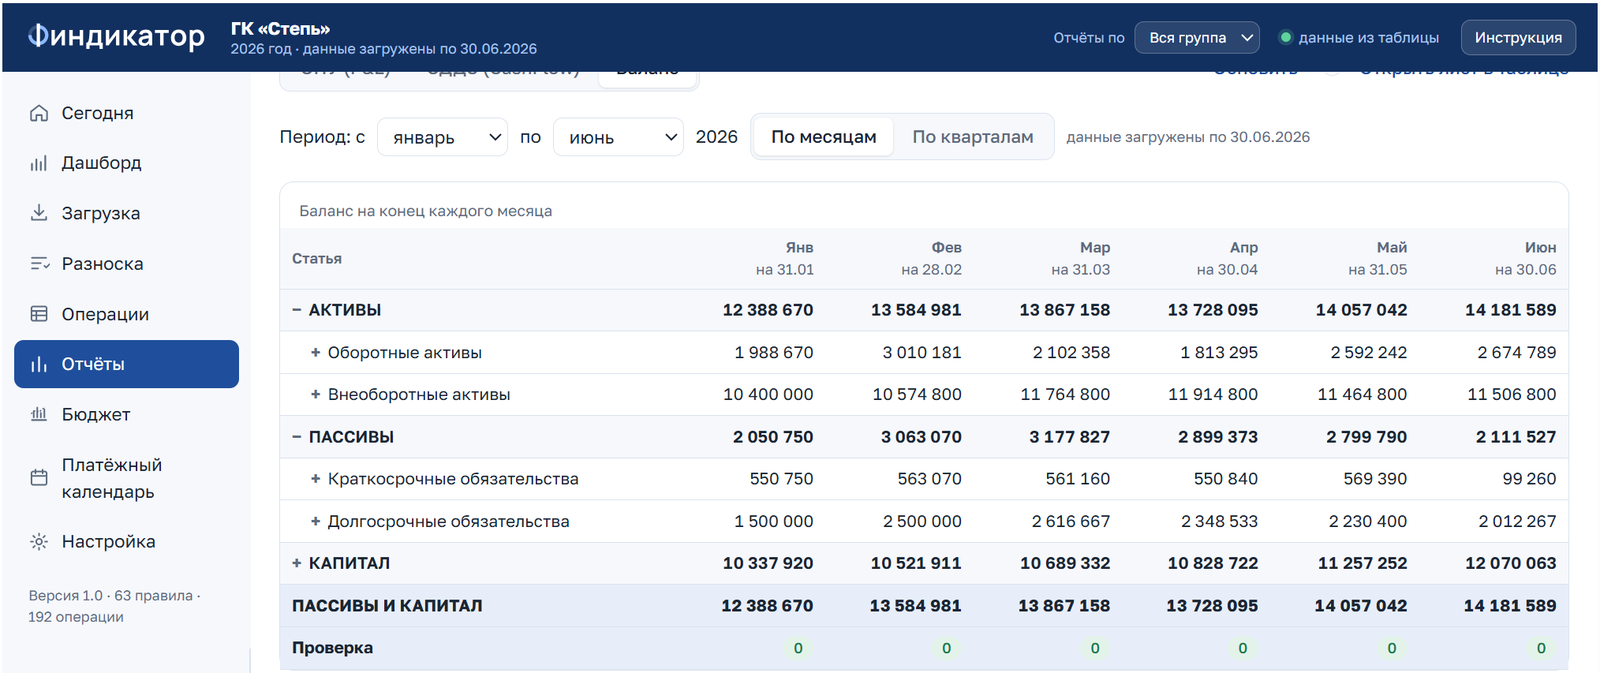
Баланс – третий отчёт в разделе «Отчёты». Он показывает состояние на конец каждого месяца (или квартала).
Из чего состоит
Активы – что есть у компании:
- денежные средства (остатки на счетах и в кассе);
- дебиторская задолженность – нам должны;
- основные средства, выданные займы.
Пассивы и капитал – откуда это взялось:
- кредиторская задолженность – мы должны;
- кредиты, займы, лизинг;
- капитал: расчёты с учредителем, нераспределённая прибыль.
Откуда берутся цифры
- Входящие остатки на 1 января – с листа «Входящие остатки». Подробнее – в статье Входящие остатки.
- Деньги – из ОДДС.
- Дебиторка и кредиторка – из разницы начислений и оплат: например, ручные начисления «Ждём оплату».
- Прибыль месяца увеличивает нераспределённую прибыль.
- Операции по балансовым статьям (кредиты, займы, покупка ОС) меняют свои строки.
Строка «Проверка»
Внизу баланса – строка «Проверка»: активы минус пассивы. Она должна быть равна нулю во всех месяцах. Эта же проверка есть в разделе «Сегодня»: «Баланс сходится».
Если не ноль – смотрите статью Баланс не сходится.
Полезно знать
Отчёт по группе компаний и по одной компании переключается в шапке окна: «Отчёты по».
Проверьте себяВ балансе выросла дебиторская задолженность, а выручка в ОПУ не изменилась. Что это может значить?
Клиенты платят медленнее: выручка начислена в прошлых месяцах, а деньги ещё не пришли. Стоит посмотреть, кто из клиентов задерживает оплату.